Puis-je comparer deux offres d’externalisation de la paie avec leur seul tarif par bulletin ? Non, car ce montant peut exclure la mise en place, les frais récurrents, les interventions ponctuelles et le temps encore conservé en interne. Pour comprendre comment vérifier les frais d’externalisation de la paie, partez du périmètre confié, isolez chaque poste, calculez le coût annuel et confrontez les offres à services identiques.
Les tarifs publiés donnent parfois quelques euros par bulletin pour certaines offres partielles, tandis que les prestations plus complètes affichent des montants supérieurs, sans périmètre commun permettant d’en faire un barème fiable. Le prix réel dépend de l’effectif, du nombre d’établissements, de la complexité des paies, des conventions collectives et des tâches réellement prises en charge.
Définir le périmètre avant de lire le devis
Le coût d’externalisation de la paie se calcule à partir des tâches confiées, et non du seul nombre de bulletins produits. Une offre peut inclure les déclarations sociales et le contrôle courant, tandis qu’une autre laisse à l’entreprise la collecte des variables, les entrées-sorties ou les échanges avec les salariés.
En pratique, commencez par décrire votre situation sur une fiche unique : effectif actuel, établissements, périodicité de paie, conventions collectives, types de contrats, absences traitées et logiciels déjà utilisés. Ajoutez les événements attendus, comme une embauche, une sortie, une hausse saisonnière d’effectif ou le changement d’un outil de gestion des temps.
Le mot « externalisation » ne désigne donc pas une prestation identique d’un devis à l’autre. Un logiciel avec assistance laisse une partie de la production à l’entreprise. Un prestataire qui prépare les bulletins, les déclarations et les contrôles assume un périmètre opérationnel différent.
Une différence doit être écrite. Si le devis mentionne seulement « gestion de la paie », demandez quelles données sont fournies par l’entreprise, qui effectue les contrôles, qui transmet les déclarations et qui répond aux demandes des salariés.
En pratique, séparez les lignes en quatre familles :
- les frais ponctuels de démarrage ou de reprise ;
- les frais récurrents, par bulletin, salarié, établissement ou abonnement ;
- les interventions déclenchées par un événement ou une demande particulière ;
- les coûts internes conservés, notamment la collecte des variables et la validation.
Donc, le devis n’est exploitable qu’après cette ventilation. Un montant forfaitaire peut être acceptable, mais il doit être relié à une prestation et à une période clairement identifiées.
Étape 1 : repérer les frais ponctuels de démarrage
Les frais de démarrage correspondent aux opérations nécessaires avant la première paie produite par le prestataire : ouverture du dossier, paramétrage, reprise des historiques, intégration des données, configuration des profils et formation des utilisateurs lorsque ces opérations sont prévues dans l’offre.
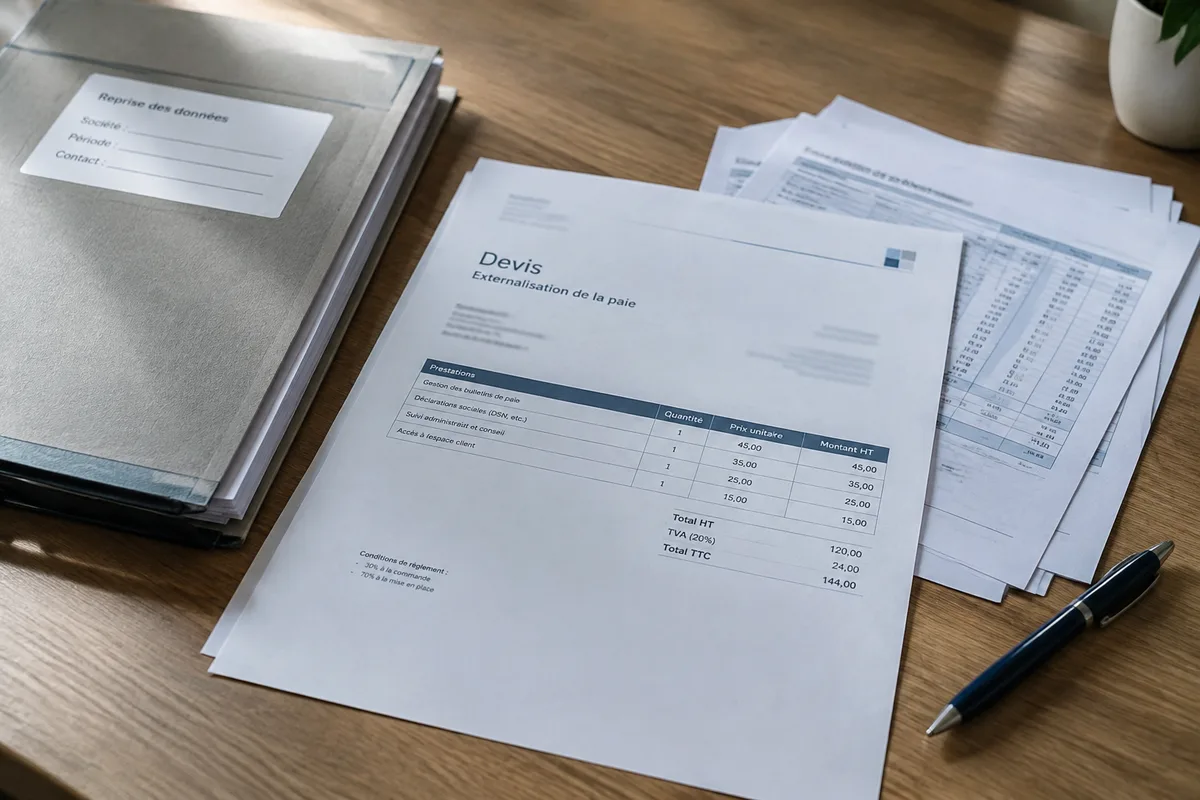
En pratique, demandez le contenu exact de chaque ligne initiale. « Mise en place » peut recouvrir le paramétrage des rubriques, la création des établissements, l’import des salariés et la préparation des déclarations, ou seulement une partie de ces opérations.
La reprise des données mérite une attention particulière. Elle peut porter sur les informations individuelles, les cumuls nécessaires aux bulletins, les historiques d’absence ou les éléments utiles aux déclarations. Le devis doit préciser les formats acceptés, les données attendues et le niveau de contrôle réalisé.
Une migration mal décrite crée deux risques. Le premier est financier, avec une intervention supplémentaire lorsque les fichiers transmis sont incomplets. Le second concerne la continuité des bulletins, lorsque les historiques indispensables ne sont pas repris à temps.
En pratique, posez quatre questions écrites :
- Quelles données l’entreprise doit-elle fournir et dans quel format ?
- Le prestataire contrôle-t-il les données importées ou les charge-t-il sans rapprochement ?
- La formation concerne-t-elle l’outil, les contrôles de paie ou les deux ?
- Une reprise complémentaire est-elle facturée si les données initiales sont incomplètes ?
Le coût de reprise des données de paie ne doit pas être dissous dans une formule générale. Il faut savoir ce qui est repris, ce qui ne l’est pas et ce qui déclenche une nouvelle facturation.
Une ligne sans contenu précis reste inexploitable.
Donc, retenez le montant initial dans une colonne distincte du coût courant. Il sera ensuite réparti sur la durée réellement envisagée, sans le faire disparaître du budget de première année.
Étape 2 : identifier les frais récurrents hors bulletin
Les frais récurrents hors bulletin regroupent les montants facturés chaque mois ou chaque année en plus du tarif par bulletin : forfait de dossier, abonnement à un espace logiciel, coût par établissement ou accès à certaines fonctions d’échange et de reporting.
En pratique, recherchez dans le devis les unités de facturation utilisées. Un prestataire peut facturer par salarié présent, par bulletin édité, par établissement ou par dossier actif. Ces unités ne produisent pas le même résultat lorsque l’effectif varie ou lorsque plusieurs établissements partagent une organisation de paie.
Le tarif par bulletin de paie ne constitue donc qu’une donnée parmi d’autres. Une offre avec un prix unitaire faible peut comporter un abonnement fixe élevé ; une offre sans abonnement peut intégrer davantage de fonctions dans le prix de production.
Les effectifs fluctuants posent un cas particulier. Le contrat peut prévoir un minimum de facturation, une facturation des salariés présents au dernier jour du mois ou un forfait calculé sur une tranche d’effectif. La conséquence doit apparaître dans un exemple de facture, pas seulement dans une formule commerciale.
Un effectif saisonnier doit être testé sur plusieurs mois.
En pratique, construisez deux simulations internes, même si le prestataire ne les fournit pas :
- un mois avec l’effectif habituel ;
- un mois avec l’effectif le plus élevé ou le plus bas prévu dans votre activité.
Comparez ensuite le nombre de bulletins, le nombre de salariés facturés et les éventuels forfaits de dossier. Cette vérification révèle les offres dont le coût reste élevé lorsque peu de bulletins sont produits.
Le coût d’un logiciel accompagné doit aussi être isolé du coût d’une production complète. Dans le premier cas, l’entreprise peut conserver la saisie des variables, les contrôles et une partie des échanges. Dans le second, ces tâches sont confiées au prestataire si le contrat les inclut.
Un abonnement logiciel ne rémunère pas automatiquement la production complète de la paie. La présentation commerciale doit préciser ce que l’équipe interne continue à faire, avec quel délai et quelle responsabilité de contrôle.
Donc, demandez un devis détaillé qui sépare le tarif par bulletin, l’abonnement et chaque frais annexe. Cette séparation rend le coût annuel lisible lorsque l’effectif ou le nombre d’établissements change.
Étape 3 : contrôler le prix des événements et des interventions
Les événements de paie sont les opérations qui ne surviennent pas à chaque cycle : entrée ou sortie d’un salarié, changement de rémunération, arrêt, régularisation, correction, demande urgente ou modification d’une donnée après validation.
En pratique, faites inscrire le traitement prévu pour chaque événement qui se produit dans votre entreprise. Une embauche peut inclure la création du salarié dans l’outil, le contrôle des informations contractuelles et la production du premier bulletin, ou seulement la saisie d’un profil.
Les corrections doivent être distinguées avec soin. Une erreur imputable à une donnée mal traitée n’est pas nécessairement traitée comme une modification demandée après validation, mais le contrat doit définir cette frontière et la procédure applicable.
Ne supposez pas que toute correction est incluse.
Un changement demandé après la validation du bulletin peut entraîner une reprise du calcul, une nouvelle édition ou une déclaration rectificative. Le devis doit indiquer le déclencheur de facturation, le délai de demande et le traitement retenu pour chaque situation.
En pratique, créez une grille d’événements avec les colonnes suivantes :
| Événement | Question à poser | Élément à inscrire |
|---|---|---|
| Entrée d’un salarié | La création et le premier bulletin sont-ils compris ? | Prestation incluse ou ligne facturable |
| Sortie d’un salarié | Le solde de tout compte et les documents associés sont-ils prévus ? | Périmètre et délai |
| Correction | Quelle différence entre erreur et demande après validation ? | Déclencheur et mode de calcul |
| Demande urgente | Quel délai transforme une demande en intervention urgente ? | Tarif ou condition applicable |
Les contrats, avenants, déclarations et documents RH ne doivent pas être rangés automatiquement dans la production courante des bulletins. Leur rédaction peut relever d’une prestation séparée, comme la préparation d’un contrat de travail, d’un avenant ou d’un document lié à une sortie.
La paie n’est pas toute la fonction RH.
En pratique, classez chaque demande dans l’une de ces catégories : production du bulletin, déclaration sociale, administration du personnel, rédaction contractuelle ou conseil. Cette distinction évite de payer deux fois une prestation incluse, ou de croire qu’une tâche est couverte alors qu’elle ne l’est pas.
Donc, demandez le fait déclencheur de chaque intervention facturable et la méthode de calcul correspondante. Une formule claire protège mieux la marge de négociation qu’une promesse orale d’accompagnement.
Étape 4 : vérifier l’assistance, les outils et les frais de sortie
L’assistance, les outils et la fin de contrat influencent le coût réel parce qu’ils déterminent le temps restant à la charge de l’entreprise, l’accès aux données et les conditions de reprise par un autre prestataire.
En pratique, décrivez l’assistance attendue avant de comparer les offres : canal de contact, personnes habilitées, horaires annoncés, délai de réponse, nombre d’utilisateurs et nature des demandes incluses. Une aide limitée à l’utilisation du logiciel ne couvre pas nécessairement l’analyse d’une anomalie de bulletin.
Les interfaces avec un logiciel RH, de gestion des temps ou de comptabilité doivent aussi être détaillées. La configuration, l’intégration des données et la formation peuvent relever des frais initiaux, tandis que la maintenance d’une interface ou sa modification peut faire l’objet d’une prestation distincte.
Un outil interfacé ne supprime pas les contrôles.
Demandez qui surveille les flux, qui traite un fichier rejeté et qui assume la reprise manuelle en cas d’échec. La réponse doit préciser le rôle du prestataire et celui de l’entreprise, notamment lorsque les variables de paie proviennent d’un autre logiciel.
La sécurité des données ne se réduit pas à une ligne tarifaire. Les informations de paie contiennent des données personnelles et parfois sensibles ; le contrat doit identifier les opérations confiées, les accès autorisés, la conservation, la restitution et la suppression des données.
Une clause de sortie doit décrire la restitution des données et les délais de reprise. Elle doit également préciser le format des fichiers, les historiques remis, l’assistance éventuelle au successeur et les frais déclenchés par la fin du contrat.
En pratique, repérez le délai de notification prévu pour mettre fin au contrat, la date d’effet de la sortie et le traitement des derniers bulletins. Une restitution limitée à un export incomplet peut rendre la reprise plus longue et créer une intervention supplémentaire.
Pour le traitement des données personnelles, le contrat doit décrire les traitements confiés, les catégories de données, les modalités d’accès et les opérations réalisées pour le compte de l’employeur ; ces éléments relèvent du cadre RGPD applicable aux sous-traitants.
Étape 5 : comparer les devis à périmètre égal
Deux devis sont comparables lorsque le nombre de salariés, les bulletins concernés, les établissements, les opérations incluses et la période observée sont identiques. Une comparaison fondée uniquement sur le tarif unitaire favorise l’offre dont les exclusions sont les plus nombreuses.
En pratique, reprenez chaque devis dans un tableau commun et reportez les montants sans les mélanger. Ajoutez une colonne consacrée au temps conservé en interne, car une équipe qui collecte les variables ou effectue les contrôles continue à supporter un coût de gestion.
| Poste | Offre A | Offre B | Point à trancher |
|---|---|---|---|
| Frais de démarrage | Montant et contenu | Montant et contenu | Données reprises et paramétrage |
| Production courante | Unité de facturation | Unité de facturation | Bulletins, salariés ou forfait |
| Événements | Inclus ou facturés | Inclus ou facturés | Entrées, sorties, corrections |
| Assistance | Périmètre et délai | Périmètre et délai | Questions incluses |
| Sortie | Préavis et restitution | Préavis et restitution | Format des données |
La formule de comparaison peut rester simple :
Coût annuel estimé = frais de démarrage + frais récurrents + bulletins + interventions facturables + temps interne conservé.
Cette formule ne produit pas un prix de marché. Elle sert à rapprocher les propositions avec les mêmes hypothèses, en séparant les montants certains des coûts déclenchés par un événement.
Un exemple aide à comprendre le calcul. Supposons, à titre fictif, qu’une offre comporte un forfait annuel, un coût par bulletin et deux types d’intervention facturable ; inscrivez chaque montant dans sa propre ligne, puis multipliez le tarif unitaire par le nombre de bulletins réellement prévus. Si les prix ne sont pas fournis, ne remplacez pas les cases par une moyenne trouvée en ligne.
Le temps interne doit être décrit en heures consacrées à la collecte, aux contrôles, aux corrections et aux échanges. Sa valorisation appartient à votre analyse de gestion ; elle ne doit pas être présentée comme un tarif réglementaire ou un prix moyen officiel.
En pratique, exigez une réponse écrite pour chaque ligne ambiguë avant de retenir une offre. Une réponse commerciale orale peut orienter la négociation, elle ne fixe pas à elle seule le périmètre facturé.
Erreurs fréquentes lors de l’examen d’une offre
En pratique, écartez ces pièges précis :
- Choisir le tarif par bulletin le plus bas : ce montant peut exclure l’abonnement, les frais fixes ou les événements courants. Recalculez le coût avec le volume annuel et les prestations nécessaires.
- Oublier les frais de démarrage : la reprise des données, le paramétrage et la formation peuvent être facturés avant le premier bulletin. Intégrez-les au budget de la première période.
- Comparer des périmètres différents : une offre logicielle accompagnée ne couvre pas forcément la même production qu’un prestataire qui prépare les bulletins et les déclarations. Alignez les tâches avant de comparer les montants.
- Considérer une option comme incluse : l’assistance, les contrats, les corrections ou les interfaces peuvent être traités séparément. Faites inscrire le statut de chaque option dans le devis.
- Négliger la sortie : un préavis court, une restitution limitée ou une reprise non préparée peuvent compliquer un changement de prestataire. La clause de fin doit préciser les données et les délais.
Le contrat tranche cette répartition.
Toutefois, une grille tarifaire ne remplace pas la lecture du contrat. Le devis peut présenter des montants, tandis que les conditions générales précisent les délais, les exclusions, la révision des prix ou la fin de la prestation.
Questions fréquentes sur les frais de paie externalisée
Peut-on externaliser la paie d’un seul salarié ?
Oui, aucun seuil légal minimal d’effectif n’interdit de confier la paie d’un seul salarié à un prestataire. Celui-ci peut toutefois appliquer un forfait minimum ou ne pas accepter les dossiers de très petite taille.
Qui reste responsable en cas d’erreur dans une paie externalisée ?
L’employeur reste responsable de ses obligations envers les organismes sociaux, notamment des déclarations et du paiement des cotisations, même s’il en confie l’exécution à un prestataire. Le contrat peut prévoir un recours contre le prestataire si une erreur lui est imputable.
Conclusion : retenir le coût complet et le périmètre écrit
Un devis d’externalisation de la paie devient comparable lorsque chaque montant est relié à une tâche, une période et une condition de facturation. Le prix par bulletin reste utile pour suivre la production courante, mais il ne permet pas seul d’évaluer le coût annuel ni le travail encore supporté par l’entreprise.
En pratique, commencez par recenser les tâches confiées, puis séparez les frais initiaux, récurrents et déclenchés par un événement. Comparez ensuite l’externalisation complète, l’externalisation partielle, le logiciel accompagné et la gestion interne avec les mêmes hypothèses d’effectif et de complexité.
La décision ne repose pas sur un seuil de rentabilité général. Elle repose sur vos devis, vos volumes, vos contraintes de paie et le temps réellement disponible dans votre équipe.
La preuve utile reste l’écrit accepté.
Vérifiez que chaque réponse déterminante figure dans le devis, le contrat ou une annexe datée et acceptée avant la signature.